空き家の3000万円控除|買主の取り壊しでも2027年末まで
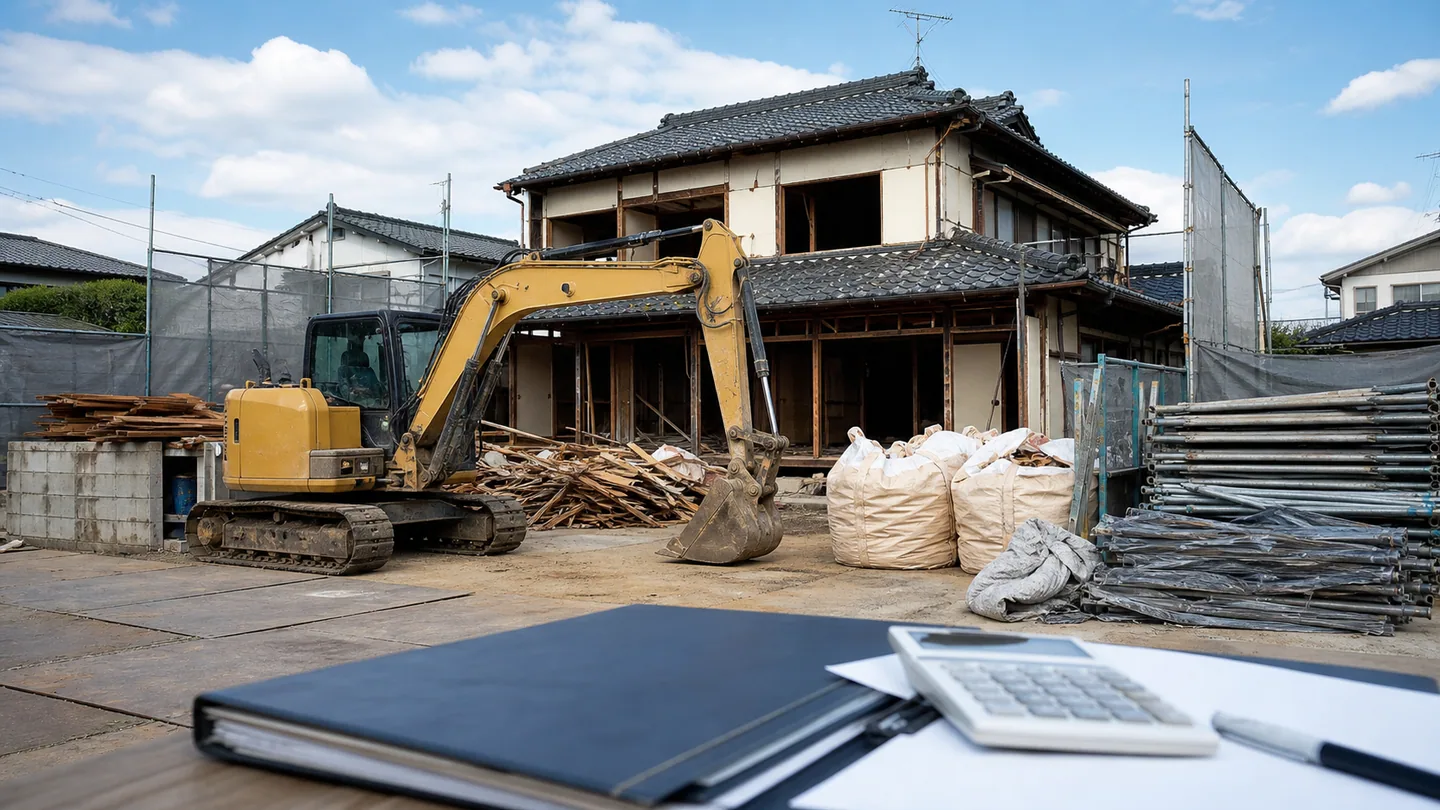
相続した実家が空いたまま残っている。売るなら更地にしたほうがいいと言われた。解体の見積りは100万円前後。ただ、その現金を先に出さないと3,000万円の特別控除が使えないのではないか。売却の入口では、この順番で考えが止まりやすい場面です。
先に答えを書きます。2024年(令和6年)1月1日以後の譲渡からは、引き渡したあとに買主が取り壊した場合でも、この控除の対象に入ります。解体費を売主が先に立て替える必要は、控除を使うためだけなら、もうありません。この記事では、改正の中身と、それでも残る期限・要件・手続き、手取りがどこで変わるのかを並べます。
2024年1月1日以後の譲渡から、買主が取り壊す形でも対象になった
空き家の譲渡所得の3,000万円特別控除は、2024年1月1日以後に行う譲渡について、買主側の工事でも要件を満たせるようになりました。国土交通省は改正の内容を「譲渡の日の属する年の翌年2月15日までに当該建物の耐震改修工事又は取壊しを行った場合であっても、適用対象に加わることとなりました」と書いています(国土交通省「空き家の発生を抑制するための特例措置」/2026年8月25日確認)。
改正前は、売主が引き渡しまでに耐震改修を終えるか、自分で全部を取り壊して更地にするかの二択でした。昭和56年5月31日以前に建てられた家が対象の制度ですから、耐震改修を選ぶ人はまずいません。実際には「売る前に解体する」しか道がなかったわけです。
特例そのものの期限も押さえておいてください。国税庁のタックスアンサーNo.3306は、対象となる譲渡を「平成28年4月1日から令和9年12月31日までの間」に行われたものとしています。令和9年は2027年です。2026年8月25日から数えると、残りは1年4か月あまりになります。
ここで一つ、見落としやすい変更を書いておきます。同じ2024年1月1日以後の譲渡から、相続または遺贈で取得した相続人の数が3人以上の場合、控除額は1人あたり2,000万円に下がりました(国税庁No.3306)。買主の取り壊しを認める緩和と、控除枠を絞る変更が同じ改正の中に並んでいます。兄弟3人で実家を相続した家は、緩和だけを見ると計算が1,000万円ずれます。
3,000万円の控除は、金額に直すといくらか
3,000万円の控除は、税金が3,000万円安くなるという意味ではありません。譲渡所得から差し引ける枠が3,000万円ある、という意味です。実際に手元に残る金額に直すと、桁が変わります。
例を1つ置きます。磐田市内、昭和55年築の木造戸建てを相続で取得。取得費の資料は残っていません。更地にしてから800万円で売り、解体費は100万円かかったとします。
- 譲渡所得=800万円 −(概算取得費40万円)−(解体費100万円+仲介手数料33万円)=627万円
- 控除を使わない場合の税額=627万円 × 20.315% ≒ 127万円
- 控除を使う場合=627万円は3,000万円の枠に収まるため、課税される譲渡所得は0円
※ 前提:相続で取得した資産は被相続人が取得した日を引き継ぐため、長期譲渡所得(所有期間5年超)にあたるものとして、所得税15%・復興特別所得税0.315%・住民税5%の合計20.315%で計算しました。取得費は不明として譲渡価額の5%を概算取得費に置き、仲介手数料は800万円以下の物件に適用される特例の上限額(税込33万円)としています。譲渡価額は消費税等相当額を含みません。実際の税額は、取得費の資料やその年の他の所得で変わります。
この例では、控除の効き目は約127万円です。解体費100万円と同じ桁で、しかも少し上回ります。解体費をどう工面するかより、控除の要件を落とさないことのほうが、金額としては大きい場面がある。私が売主様に数字を並べるとき、いちばん先に置くのはこの比較です。
この例で使った20.315%という税率も、所有期間の判定しだいで変わります。相続で取得した家は被相続人の取得日を引き継ぐので長期にあたりますが、自分で買った家を売る場合は判定の基準日が違います(不動産売却の税率が変わる境目|所有期間は1月1日で判定)。
改正後の姿を、手取りで並べます。買主は解体費を見込んで金額を出すので、家屋付きの成約価格は解体費の分だけ下がると置きました。
| 更地にしてから売る | 家屋付きで売り、買主が取り壊す | |
|---|---|---|
| 成約価格 | 800万円 | 700万円 |
| 解体費(売主負担) | ▲100万円 | 0円 |
| 仲介手数料(税込上限) | ▲33万円 | ▲33万円 |
| 譲渡所得税・住民税 | 0円 | 0円 |
| 手元に残る額 | 667万円 | 667万円 |
※ 解体費100万円がそのまま成約価格に反映されると仮定した、仕組みを示すための試算です。実際の解体費は建物の構造、工事車両が入れる道路かどうか、残置物の量で変わります。買主が手間とリスク分を上乗せして値引きを求めることもあれば、更地のほうが買える人の幅が広がって価格が動くこともあります。2026年8月25日時点の制度に基づく概算で、特定の物件での結果を示すものではありません。
解体費が価格にそのまま反映されるなら、手取りは同じ667万円です。違うのは、引き渡し前に100万円の現金を用意するかどうか。相続人が3人なら、1人あたり33万円ずつ立て替えて売れるのを待つ形になります。2024年からは、控除のために解体を急ぐ理由はなくなりました。解体するかどうかは、税ではなく売り方の問題として決めればいいというのが私の見方です(手取り額で考える)。
買主の取り壊しに乗るときの期限は、翌年2月15日
買主に取り壊してもらう形を選ぶ場合、期限は「譲渡の日の属する年の翌年2月15日」です。国税庁No.3306は、譲渡の時からその日までに、一定の耐震基準を満たすこととなったか、被相続人居住用家屋の全部の取壊し等を行ったことを要件としています。1日でも過ぎると控除は使えません。
契約の時期で、この期限の重みが変わります。3月に引き渡せば翌年2月15日まで11か月ありますが、11月なら3か月半しかなく、正月をはさんで解体業者の日程を押さえることになります。
正直に書くと、私はここでまだ一律の答えを持っていません。売主様が控除を使えるかどうかが、買主の工事日程に握られる形になるからです。契約書に取壊しの期限を書き込み、完了の証明(建物滅失登記の完了、あるいは解体業者の工事完了報告と写真)を売主側が受け取れる形にしておく。そこまで決めれば実務としては回りますが、年末に近い契約でこの形を勧めきれるかは、物件ごとに迷います。
要件は取り壊しの時期だけではありません。国税庁No.3306が挙げる主な要件を並べます。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと(老人ホーム等に入所していた場合は別の要件があります)
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること
- 相続の時から譲渡の時まで、事業の用、貸付けの用または居住の用に供されていたことがないこと
- 売却代金が1億円以下であること
1億円の判定には、意外な広がりがあります。国税庁は判定を「分割して売却した部分や他の相続人が売却した部分も含めた売却代金により行います」としています。自分の持分だけなら1億円以下でも、兄弟が別に売った分と合わせて超えれば要件から外れます。適用を受けた後に超えたときは、その売却の日から4か月以内に修正申告書の提出と納税が必要です。
売価の低い古家付き土地では、低未利用土地等の100万円控除も候補に見えることがあります。同じ譲渡で二つを重ねず、相続・建築年・売価・売却後の利用から入口を分ける手順は低未利用土地の100万円控除|空き家控除と比較にまとめました。
磐田市の確認書は建築住宅課で1通300円、発行に2週間程度
この控除を使うには、市区町村長が交付する「被相続人居住用家屋等確認書」を確定申告に添えます。磐田市の窓口は建築住宅課住宅管理グループ(西庁舎2階、電話0538-37-4851)、発行にかかる期間は2週間程度、手数料は1通300円です。出典は磐田市「家屋または土地を譲渡した場合の優遇税制」(更新日2026年6月19日)で、2026年8月25日に確認しました。
磐田市が挙げる必要書類は、申請書・確認書の様式、被相続人の住民票の除票の写し、相続人の住民票の写し、売買契約書のコピー等、閉鎖事項証明書、敷地の登記事項証明、敷地等の使用状況が分かる写真(撮影日が記載されたもの)です。多くに「原則コピー不可」の注記が付いています。キャッシュレス決済で証明料300円と郵送料110円を払えば、郵送でも受け取れます。
段取りとして押さえたいのは、日数の積み上がり方です。市は発行に2週間程度としたうえで、担当官庁への照会に日数を要することがあると注意書きを添えています。買主の取り壊しが翌年2月15日、確定申告の期限が翌年3月15日。取り壊しが済んでから確認書を申請すると、この2つの期限の間にある約1か月に、2週間程度の発行期間が丸ごと入ります。年末の引き渡しで私が身構えるのは、税の要件そのものより、この日程の詰まり方です。
当社がやらないこと、そのかわりにやること
当社は買取・買取保証を率先して行いません。当社が買主になることもありません。ですから「解体費が出せないなら現況のまま当社が買います」という提案は、当社からは出てきません。買取という売り方を否定しているのではなく、当社が買主の側に立たない、というだけです。
そのかわりにやることは決めています。更地にして売った場合と、家屋付きのまま売って買主に取り壊してもらった場合の手取りを、1枚の紙に並べてお出しします。解体費の見積り、想定売価、当社の取り分である仲介手数料、控除を使えた場合と使えなかった場合の税額まで、同じ紙に載せます。買主取り壊しの形を選ぶなら、契約書に入れる期限と完了の確認方法も書き添えます。読んだうえで決めるのは売主様です。
磐田市の解体費には市の補助がありますが、対象になる空き家の条件はかなり絞られています。補助で判断が変わる方は磐田市の空き家解体補助金|上限50万円と外れやすい条件を先に読んでください。売買価格が800万円以下になる見込みなら、仲介手数料の上限が税込33万円になる特例も手取りに効きます(800万円以下の空き家の仲介手数料)。地区ごとの事情は磐田市の不動産売却にまとめました。
今日できる確認を1つ挙げます。登記事項証明書か固定資産税の課税明細を出して、建物の建築年月を見てください。昭和56年5月31日より後に建った家なら、この控除の入り口には立てません。前に建った家なら、次に見るのは相続開始日です。そこから3年を経過する日の属する年の12月31日が、売却の期限になります。
買主が取り壊さずに、大きく直して住むと言ってきた場合は、確認申請の要否が別に絡みます。2025年4月1日以後に工事に着手する木造2階建ては、大規模の修繕・模様替でも建築確認の対象になりました(建築基準法改正2025年4月|中古住宅の建て替えと売却)。
今日のうちに売るかどうかを決める必要はありません。建築年と相続開始日、この2つを紙に書き出しておけば、半年後にどの選択をするにしても効いてきます。手取りの試算をご希望でしたらかんたん入力のフォームからどうぞ。売却をお約束いただく必要はありません。控除を使えるかどうかの最終的な判断、必要書類の過不足、相続登記が済んでいない場合の段取りは、税理士・司法書士など各分野の専門家にご確認ください。
※ 出典(いずれも2026年8月25日確認・HTTP 200):国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」/国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/磐田市「家屋または土地を譲渡した場合の優遇税制」(ページ番号1010719、更新日2026年6月19日)。制度・要件・金額は変わることがあります。
よくある質問
相続人が3人います。控除は1人3,000万円ずつ使えますか?
2024年(令和6年)1月1日以後の譲渡では、相続または遺贈で被相続人居住用家屋とその敷地等を取得した相続人の数が3人以上の場合、控除額は1人あたり2,000万円になります(国税庁タックスアンサーNo.3306/2026年8月25日確認)。2人までなら1人3,000万円です。誰が取得して誰の名義で売るかで使える枠が変わりますので、遺産分割の内容とあわせて税理士にご確認ください。
買主が翌年2月15日までに取り壊さなかったら、控除はどうなりますか?
要件を満たさないため、その譲渡について控除は使えません。国税庁タックスアンサーNo.3306は、譲渡の時から譲渡の日の属する年の翌年2月15日までに全部の取壊し等を行うことを要件としています。当社が媒介する場合は、売買契約書に取壊しの期限と完了の報告方法を入れ、建物滅失登記や工事完了の写真で確認できる形にしてお渡しします。
売却代金が1億円以下かどうかは、自分の持分だけで見ればいいですか?
自分の持分だけでは判定しません。国税庁タックスアンサーNo.3306は、相続の開始があった日から3年を経過する日の属する年の12月31日までに分割して売却した部分や、他の相続人が売却した部分も含めた売却代金で判定するとしています。適用を受けた後に合計が1億円を超えた場合は、その売却の日から4か月以内に修正申告書の提出と納税が必要です。
SELL WITH CONFIDENCE
早く売る方法ではなく、
多く残す方法から考えます。
無料で相談する →査定・初回相談は無料です。売却をお約束いただく必要もありません。当社が買主になることはありません(買取をお選びの場合は、複数社の見積もりを比較してご提示します)。
文責:大石浩之(富士ヶ丘サービス株式会社 代表取締役/宅地建物取引士 静岡県知事 第027186号)
静岡県磐田市で不動産業を営んでいます。売却のご相談はかんたん入力のフォームから。
記事の内容は公開時点の一般的な情報です。税務・登記・相続の個別のご判断は、税理士・司法書士など各分野の専門家にご確認ください。