家売却の火災保険解約|引渡し前の3確認
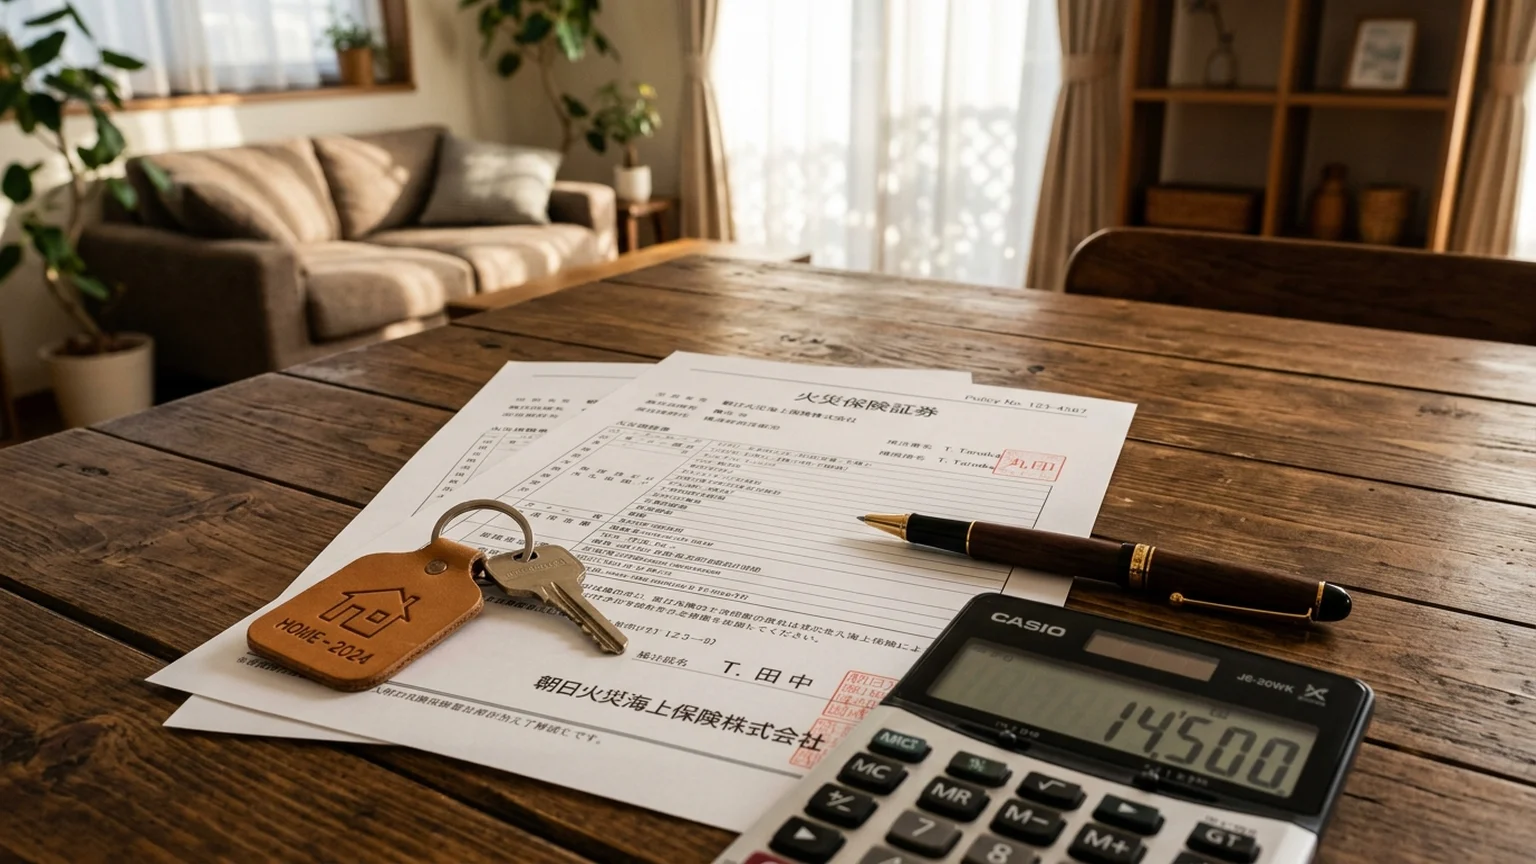
退去日と引渡日のズレが生む「無保険リスク」
家を売却する際、「新居へ引っ越したから、もう元の家の火災保険は解約して保険料を返してもらおう」と考える売主様は少なくありません。しかし、これは極めて危険な判断です。不動産売買の実務において、火災保険の解約日は「引っ越した日(退去日)」でも「売買契約を結んだ日」でもなく、「買主様へ残代金の決済を行い、鍵を引き渡した日(所有権移転日)」に設定するのが鉄則です。
大石浩之(磐田市/宅地建物取引士)です。当社は売主専任の仲介窓口として、「早く安く自社で買い取る」のではなく、「広く市場に公開して1円でも多くの売主様の手元資金を残す」ことを信条としています。売却手続きの終盤で思わぬ出費や事故に巻き込まれないよう、火災保険解約のタイミングと注意点を実務の視点で解説します。
東海地方の9月は台風接近が最多。空き家期間こそ補償が必要
気象庁が公表している「地方ごとの台風接近数の平年値(1991〜2020年統計)」によると、東海地方への月別台風接近数は「9月」が1.2個で年間最多となっています。秋雨前線の活発化や秋の台風シーズンは、家屋にとって最も自然災害リスクが高まる季節です。
退去から引き渡しまでの数週間から1ヶ月程度、家は「空き家」状態になります。もし保険を早期解約した無保険の状態で、台風による強風で屋根瓦が飛散したり、大雨による雨漏りや浸水が発生したりした場合、その修繕義務と損害費用は全額売主様が自費で負担しなければなりません。
| 売却の段階 | 建物の状態 | 誰に管理・補償責任があるか | 火災保険の要否 |
|---|---|---|---|
| 売買契約の締結 | 居住中または空き家 | 売主様(所有権はまだ売主) | 必須(継続) |
| 売主様の退去・引越し | 空き家(引渡し前) | 売主様(残代金決済前は売主責任) | 絶対に解約不可(継続) |
| 残代金決済・鍵の引渡し | 所有権移転の完了 | この瞬間に買主様へ管理責任が移行 | 引渡日当日または翌日で解約 |
| 引渡し後 | 買主様の所有物 | 買主様が加入した保険で管理 | 解約手続き完了・返戻金受領 |
売買契約書には通常「危険負担」の条項が定められており、引渡し前に天災等で建物が滅失・毀損した場合、売主様の負担で修繕して引き渡すか、修繕不能な場合は契約解除となって手付金も返還しなければなりません。台風被害や告知の注意点は台風被害と雨漏りの告知義務でも詳しく解説しています。
引渡し前に確認すべき「3つのチェック項目」
火災保険の解約で失敗しないために、以下の3項目を契約書類と照らし合わせて確認してください。
- 第1確認:正確な「引渡日(決済日)」の確定:金融機関での残代金決済と所有権移転登記の日時が確定するまで、保険会社へ解約の確定日を伝えないこと。日程が数日延期になるケースもあるため、保険期間に余裕を持たせます。
- 第2確認:解約返戻金(未経過保険料)の試算と振込口座の指定:一括前払いしている長期契約の場合、残存期間に応じた返戻金(解約返戻金)が戻ってきます。必要書類や受取口座の確認を事前に保険代理店へ済ませておきます。
- 第3確認:質権設定(住宅ローン)の有無:住宅ローン利用時に火災保険に金融機関の「質権」が設定されている場合、ローンの完済・抵当権抹消と同時に質権消滅の手続きを行わないと解約手続きが進みません。
新居の購入と売却が並行している方は、住み替えの売り先行と買い先行の比較も確認し、資金計画と保険の切り替えタイミングを同期させておきましょう。低地の水災リスクについては火災保険の水災補償と土地条件も参考になります。
保険会社への連絡手順とスムーズな解約手続き
解約の連絡は、引渡日の約2週間〜1ヶ月前に保険会社または取扱代理店へ一本電話を入れることから始めます。
「○月○日に不動産の売買による所有権移転(引渡し)を予定しているため、その日をもって解約したい」旨を伝えると、解約請求書や返送用封筒が届きます。引渡日が確定したら必要事項を記入し、決済完了直後にポストへ投函できるよう準備を整えておきます。
当社では、売却のご相談から価格査定、売買契約、引渡し完了、そして税務や保険の事後手続きに至るまで、売主様専任の立場で伴走いたします。全体の段取りは売却相談の流れをご確認ください。
まとめ:1円でも多くの手取りを残すために
家を売却する過程では、数百万円・数千万円という大きなお金が動くため、数万円の保険料の返戻や日割り計算は些細なことに思えるかもしれません。しかし、引渡し直前の無保険期間に万一の台風や火災が起きれば、これまで築いてきた売却計画が一瞬で破綻してしまいます。
「引渡日の完了を待ってから解約する」。この鉄則を徹底することが、安全確実に売却を成功させ、売主様の手元に最大限の資金を残す近道です。不安な手続きやご不明点があれば、いつでもお気軽にご相談ください。
なお、実家を売却する前の荷物整理や片付け費用をかけずに査定を受ける手順については実家売却の査定前片付けで詳しく解説しています。
よくある質問
引っ越し完了後、引渡しまでの間に火災保険を解約してはいけませんか?
はい、解約してはいけません。引っ越し後も残代金決済・所有権移転登記が完了するまでは、建物の所有権と管理責任は売主様にあります。無保険の間に台風や火災の被害に遭った場合、売主様が全額自己負担で修繕しなければなりません。
火災保険を一括前払いしていた場合、解約すると返戻金はありますか?
長期一括払いの残存期間がある場合、未経過期間に応じた「解約返戻金」が戻ってきます。引渡日の確定後に保険会社へ解約請求書類を提出することで、指定口座へ振り込まれます。
住宅ローンが残っている場合の火災保険解約の注意点は?
住宅ローン利用時に火災保険へ金融機関の「質権」が設定されている場合があります。ローンの完済と抵当権抹消のタイミングで質権消滅の手続きを同時に進める必要があります。
SELL WITH CONFIDENCE
早く売る方法ではなく、
多く残す方法から考えます。
無料で相談する →査定・初回相談は無料です。売却をお約束いただく必要もありません。当社が買主になることはありません(買取をお選びの場合は、複数社の見積もりを比較してご提示します)。
文責:大石浩之(富士ヶ丘サービス株式会社 代表取締役/宅地建物取引士 静岡県知事 第027186号)
静岡県磐田市で不動産業を営んでいます。売却のご相談はかんたん入力のフォームから。
記事の内容は公開時点の一般的な情報です。税務・登記・相続の個別のご判断は、税理士・司法書士など各分野の専門家にご確認ください。